

Antropólogo analisa a perda de fidelidade aos bancos e o papel do financiamento na busca por um padrão de vida melhor
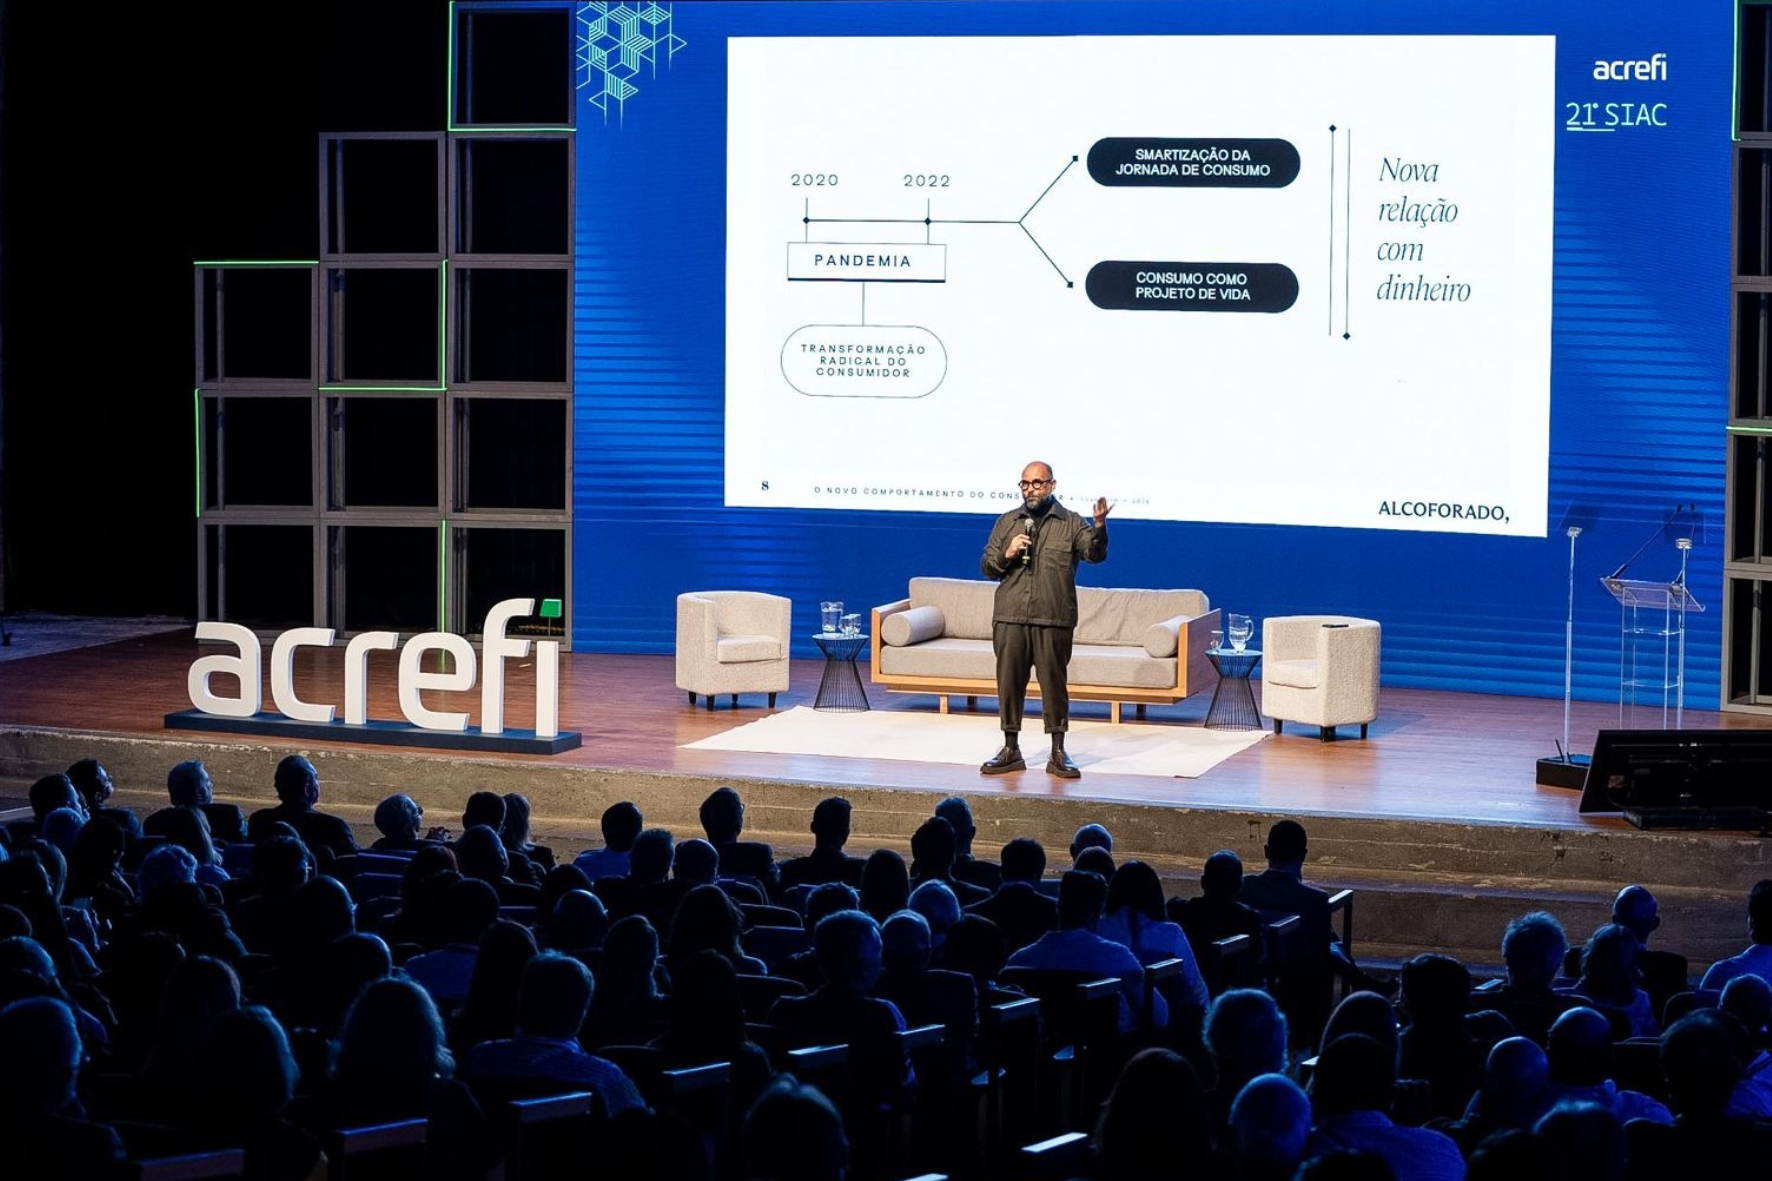
Pagar os estudos dos filhos, investir em um negócio ou trocar de moradia são necessidades que ajudam a explicar o que o consumidor procura em uma instituição financeira. Para Michel Alcoforado, antropólogo e consultor em comportamento de consumo, o cliente espera apoio para realizar esses objetivos e escolher como financiá-los. Por isso, a educação financeira precisa ultrapassar a distribuição de conteúdo e participar das decisões que ele enfrenta. Ele defendeu essa abordagem durante palestra no 21º Seminário Internacional Acrefi de Crédito (SIAC), promovido pela Acrefi na segunda-feira (16), em São Paulo.
A digitalização mudou tanto o acesso aos serviços quanto as expectativas sobre as instituições. Segundo dados apresentados por Alcoforado, 82% das transações bancárias no Brasil já são digitais. Em pesquisas realizadas ao longo de mais de dez anos com jovens de periferias brasileiras, ele relatou observar a manutenção de múltiplas contas para aproveitar vantagens específicas, como limites de cartão e benefícios oferecidos por cada empresa. “A gente foi ficando cada vez mais fiel ao benefício”, afirmou. Na sua avaliação, o consumidor compara ofertas e distribui suas operações conforme o que cada banco oferece, dificultando a conquista de preferência por uma única instituição.
As escolhas também refletem a relação entre consumo e percepção de avanço pessoal. Segundo o antropólogo, o dinheiro é valorizado pela possibilidade de manter ou alcançar um padrão de vida, traduzido em moradia, educação, bens e experiências. Quando o poder de compra diminui, o consumidor procura preservar as despesas que considera mais importantes e reduz outras. Na leitura de Alcoforado, o crédito permite antecipar conquistas e manter parte desse consumo, mas pode levar a compromissos superiores à capacidade de pagamento quando a expectativa de melhorar de vida se sobrepõe à avaliação dos riscos.
Os imprevistos acrescentam pressão a essa conta. Alcoforado destacou famílias cujo orçamento comporta os gastos habituais, mas não deixa margem para uma geladeira quebrada, a manutenção do carro ou um problema de saúde. Nessas situações, a tomada de crédito pode funcionar como uma saída para a necessidade imediata. O antropólogo apontou um desencontro entre oferta e demanda: o crédito tende a ser oferecido quando a situação financeira do cliente é favorável, enquanto a dificuldade de conseguir atendimento pode surgir justamente quando ele mais precisa. Reconhecendo a importância dos cálculos de risco, defendeu que as instituições também construam vínculos nesses momentos.
A proximidade das cooperativas com seus clientes foi apresentada como exemplo de relacionamento que ajuda a compreender as circunstâncias de quem procura financiamento. Alcoforado citou ainda que apenas 22% dos brasileiros veem o banco como um lugar para guardar dinheiro. Sua interpretação é que o consumidor espera apoio para realizar objetivos e escolher como financiá-los. O conhecimento da trajetória do cliente permitiria à instituição participar dessas escolhas ao longo do relacionamento, em vez de aparecer apenas no momento de oferecer um produto.
Na avaliação do antropólogo, a orientação precisa acompanhar as decisões concretas do cliente e fazer parte do atendimento cotidiano. A tecnologia pode apoiar esse trabalho, combinada à proximidade de quem conhece suas necessidades. “A gente vai ter que, apesar da entrada da tecnologia, trabalhar cada vez mais a ideia de como é que o humano pode ajudar junto com a tecnologia, fazendo essa fusão no apoio da tomada de decisão”, afirmou.
 Veja no Youtube
 Ouça no Spotify